
בבנק: תכשיטי ירושה
תכשיטים שעוברים במשפחה ולא נענדים ביום יום. הם יכולים לחכות לביקור בסניף.
כספת בבנק מתאימה לדברים שלא צריך לגעת בהם: תכשיטי ירושה, זהב ומסמכים מקוריים שנשארים שם שנים. כספת בבית מתאימה למה שמשתמשים בו: דרכונים, מזומן, תכשיטים שעונדים ומפתחות. לרוב המשפחות מספיקה כספת ביתית טובה ומעוגנת, ויש מי שמחזיק את שתיהן. כאן תמצאו את ההשוואה המלאה: עלות לאורך זמן, גישה, ביטוח, אבטחה, ומה קורה ביום שצריך משהו בדחיפות.
אם החלטתם על כספת בבית, אלה המדריכים שיעזרו לבחור אותה נכון: שאלות לפני קנייה, מחיר, תכשיטים, מיקום וסוגי כספות.
שתי האפשרויות שומרות על חפצי ערך, אבל הן פותרות בעיות שונות. הבנק נותן שכבת אבטחה שקשה לייצר בבית, והבית נותן גישה מיידית ועלות חד פעמית. השאלה הנכונה היא לא מה בטוח יותר, אלא מה אתם שומרים וכמה פעמים תצטרכו אותו.
| שאלה | כספת בבנק | כספת בבית |
|---|---|---|
| עלות | דמי שכירות שנתיים, ובחלק מהבנקים גם עמלה על ביקורים מעבר למכסה | תשלום אחד על הכספת ועל ההתקנה |
| גישה | רק בשעות פתיחת הסניף, ורק בסניף שבו נמצא התא | בכל שעה, גם בלילה, בסוף שבוע ובחג |
| זמינות | לא בכל סניף יש חדר כספות, ובשנים האחרונות חלק מהבנקים צמצמו את השירות | זמינה מיד אחרי ההתקנה |
| ביטוח | הבנק לא מבטח את התכולה, ולרוב צריך לבטח אותה בנפרד | מבטחים דרך פוליסת הבית, לפעמים בדרישה לתקן או למשקל |
| אבטחה | חדר כספות, שמירה ובקרת כניסה | תלויה בכספת, בעיגון ובמיקום בבית |
| פרטיות | כל ביקור עובר דרך הסניף | אף אחד לא יודע מתי פתחתם ומה הוצאתם |
| מתאים ל | דברים שלא נוגעים בהם חודשים ושנים | דברים שמשתמשים בהם או צריכים מהר |
הדרך הכי פשוטה להחליט היא לעבור על הדברים עצמם. מה שמשתמשים בו יותר מכמה פעמים בשנה, כמעט תמיד שייך לבית. מה שנשאר במקום שנים, יכול לחכות בבנק.
תכשיטים שעוברים במשפחה ולא נענדים ביום יום. הם יכולים לחכות לביקור בסניף.
השקעה שלא מתכננים לגעת בה שנים, בכמות שקשה להצדיק בשבילה כספת כבדה בבית.
כונן גיבוי שני או העתקים של מסמכים חשובים. שמירה מחוץ לבית מגינה עליהם גם משריפה בבית.
שטרות, הסכמים ומסמכים שהעותק שלהם מספיק לשימוש השוטף.
צריך אותם לפני טיסה, בבנק, בקופת חולים, ולפעמים בהתראה של שעה.
סכומים שנכנסים ויוצאים, גם בעסק קטן מהבית.
טבעות, שעונים ושרשראות שיוצאים לאירועים. בבנק הם יעמדו רוב הזמן מחוץ לכספת.
מדריך: כספת לתכשיטים בביתמפתחות רזרביים, פרטי עורך דין, עותק צוואה ומסמכי ביטוח. במקרה חירום אין זמן לחכות לשעות הסניף.
כספות שמתאימות לבית שבו רוצים רמה גבוהה. כאן למטה כספות בתקן פריצה EN 1143-1, כספת מחוזקת של 54 קילו, כספת חסינת אש למסמכים וכספת ממונעת לשימוש יומיומי.

כספת דיגיטלית חסינת אש (37 ק"ג) דגם-YES-20
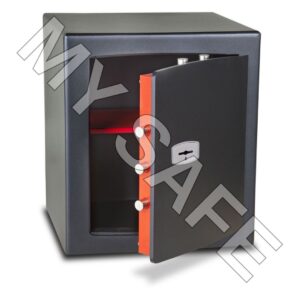
כספת מכנית מקצועית 54 ק״ג בחיתוך לייזר | J450-Q1

כספת דיגיטלית ממונעת ביתית 20 ק״ג 2 בריחים דגם: EM-380

כספת מכנית בתקן EN 1143-1 דרגה 1 | 44 ק״ג דגם: ASKM250

כספת דיגיטלית בתקן EN 1143-1 דרגה 1 | 44 ק״ג דגם: ASKD250
בבנק המחיר נקבע לפי הבנק ולפי גודל התא, ומופיע בתעריפון העמלות שלו. לרוב מדובר בדמי שכירות שנתיים של אלף שקלים ויותר, ובחלק מהבנקים יש גם עמלה על ביקורים מעבר למכסה השנתית. כספת בבית היא תשלום אחד, ואחריו היא לא עולה דבר.
דוגמה פשוטה: אם תא בינוני עולה כ-1,200 ש״ח בשנה, אחרי שלוש שנים שילמתם בערך כמו על כספת ביתית בתקן EN 1143-1, כמו ASKM250. מכאן והלאה הכספת בבית כבר לא עולה כלום, והתא בבנק ממשיך לעלות כל שנה. המספרים אצלכם יהיו אחרים, ולכן כדאי לבדוק את התעריפון של הבנק ואת המדריך מחיר כספת ביתית.
חשוב לדעת שהבנק לא מבטח את מה שבתוך התא. אם התכולה שווה הרבה, מבטחים אותה בנפרד, בדרך כלל כהרחבה לפוליסת הבית או כפוליסה ייעודית.
בבית, הרבה פוליסות מתנות כיסוי של תכשיטים ומזומן בכספת שעומדת בתנאים: תקן מסוים, משקל מינימלי, עיגון לרצפה או לקיר. לפני שקונים מבקשים את הדרישה בכתב, ומשווים אותה לדגם. ריכזנו דגמים שמתאימים לדרישות נפוצות בכספות ביטוח, ובמדריך כספת לפי דרישת ביטוח הסברנו איך לקרוא את הדרישה.
חדר כספות בבנק קשה לשחזר בבית, אבל אפשר להתקרב אליו מספיק כדי שהבית יהיה הבחירה הנכונה גם לתכולה יקרה. אלה ארבעת הדברים שעושים את ההבדל:
כספת שנבדקה במעבדה לפי EN 1143-1 בדרגה I ומעלה. כל הדגמים בתקן נמצאים בכספות בתקן.
מ-50 קילו ומעלה כבר קשה מאוד להוציא כספת מהבית בלי כלים ועוד אדם. לדגמים: כספת 50 קילו.
ברגים לבטון ברצפה או בקיר, דרך חורי העיגון של היצרן. כספת לא מעוגנת היא כספת שאפשר לקחת.
לא בכניסה ולא בחדר השינה הראשי, אלא במקום פחות צפוי שקל לעגן בו, כמו ארון בחדר עבודה או ממ״ד.
מדריך: איפה לשים כספת בביתכשיש פריטים בשווי גבוה מאוד שלא משתמשים בהם, כשגרים בדירה שכורה שבה אי אפשר לעגן כספת כבדה, או כשאתם הרבה זמן מחוץ לבית. במקרים כאלה תא בבנק, לצד כספת קטנה בבית לשימוש השוטף, הוא שילוב הגיוני.
ודבר אחד שכדאי לדעת מראש: כשבעל התא נפטר, הגישה לתכולה עוברת בדרך כלל דרך צו ירושה או צו קיום צוואה, תהליך שיכול להימשך חודשים. לכן לא כדאי שהצוואה המקורית או מסמכים שהמשפחה תצטרך מיד יהיו רק שם.
אנחנו מבקשים לדמיין את השבוע האחרון: כמה פעמים הייתם צריכים משהו שנמצא היום בכספת. אם התשובה היא אפס, הבנק יכול להתאים. אם התשובה היא פעם או פעמיים, כספת בבית תחסוך לכם הרבה תיאומים, ובדרך כלל גם כסף. את כל האפשרויות לבית תמצאו בכספות ביתיות.
התשובות הקצרות לשאלות שעולות כשמתלבטים בין תא בבנק לכספת בבית.
זה תלוי במה ששומרים. כספת בבנק מתאימה לפריטים שלא משתמשים בהם שנים, כמו תכשיטי ירושה וזהב. כספת בבית מתאימה למה שצריך בשוטף, כמו דרכונים, מזומן ותכשיטים שעונדים. לרוב המשפחות מספיקה כספת ביתית טובה ומעוגנת, ויש מי שמחזיק את שתיהן.
לא. הבנק לא מבטח את התכולה של התא, ומי שרוצה כיסוי צריך לבטח אותה בנפרד, בדרך כלל כהרחבה לפוליסת הבית או בפוליסה ייעודית.
המחיר נקבע לפי הבנק וגודל התא ומופיע בתעריפון העמלות של הבנק. לרוב מדובר בדמי שכירות שנתיים של אלף שקלים ויותר, ובחלק מהבנקים יש גם עמלה על ביקורים מעבר למכסה. כספת בבית היא תשלום אחד.
בדרך כלל הגישה לתכולה של מי שנפטר עוברת דרך צו ירושה או צו קיום צוואה, תהליך שיכול להימשך חודשים. לכן כדאי שמסמכים שהמשפחה תצטרך מיד יהיו גם בבית.
כספת בתקן פריצה EN 1143-1 בדרגה I ומעלה, במשקל של 50 קילו ומעלה, מעוגנת לבטון ומוצבת במקום פחות צפוי בבית. השילוב של תקן, משקל ועיגון הוא מה שעושה את ההבדל.
כן, אצל לא מעט משפחות זה השילוב הנכון: תא בבנק לדברים שלא נוגעים בהם, וכספת בבית לדרכונים, מזומן ותכשיטים שמשתמשים בהם.
ספרו לנו מה תשמרו, איפה הכספת תעמוד ואם יש דרישת ביטוח, ונחזור אליכם עם שניים או שלושה דגמים שמתאימים בדיוק לזה.
